In partnership with

Seu CNPJ em Dia   Seu CNPJ em Dia
ED 029
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A aposentadoria do MEI que os 5% do DAS já pagam

A aposentadoria por idade aceita a alíquota cheia do DAS, e só o caminho por tempo de contribuição cobra a guia complementar de 15%.

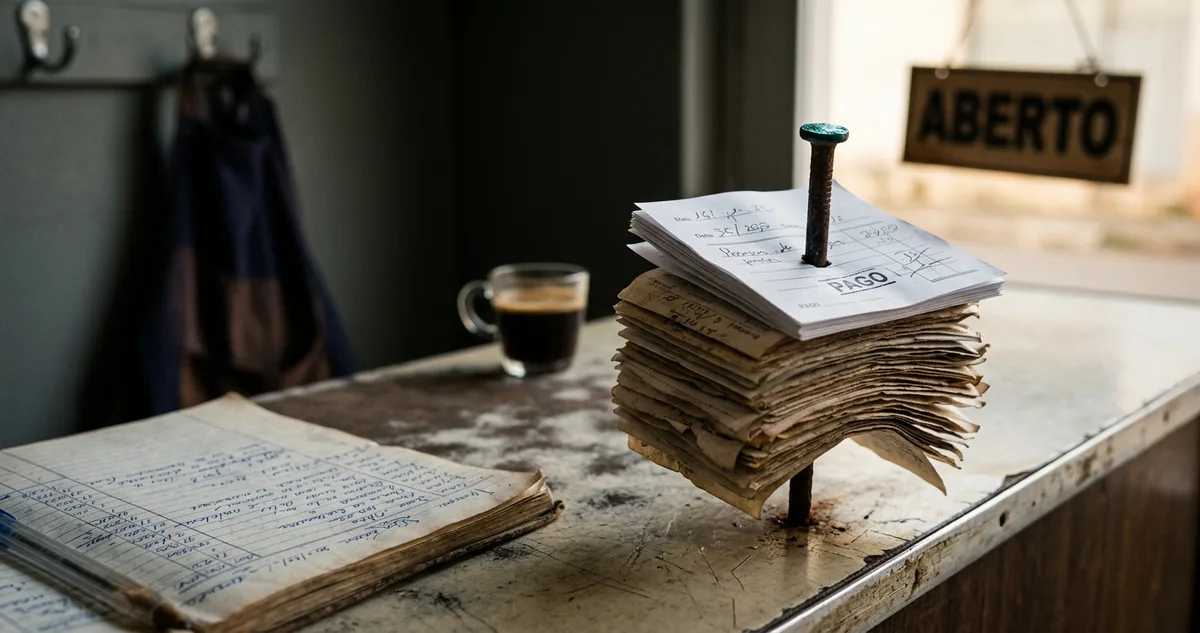
Balcão de comércio com caderno de movimento aberto, comprovante de DAS preso no prego e caneta, sem pessoas.

Os 5% do DAS bastam para o pedido por idade


Abra o Meu INSS agora e conte quantos meses de contribuição aparecem no seu extrato: se forem 180, você tem os 15 anos que a aposentadoria por idade exige. Conte com os dedos, porque o número muda a conversa inteira sobre a guia extra que tanta gente paga por medo.

O MEI recolhe para a Previdência 5% do salário mínimo dentro do DAS, o documento único que junta o INSS, o imposto sobre serviço e o imposto sobre circulação de mercadoria numa guia só. Essa alíquota reduzida foi desenhada para caber no caixa de quem fatura pouco, e ela compra um pacote fechado de benefícios do Regime Geral de Previdência Social.

Dentro desse pacote está a aposentadoria por idade, que pede 65 anos para o homem e 62 anos para a mulher, somados a 180 contribuições mensais. Também estão o auxílio por incapacidade temporária, o salário-maternidade, a pensão por óbito para os dependentes e o auxílio-reclusão. Nenhum deles cobra guia complementar.

Existe um único benefício que a alíquota de 5% não alcança, e é ele que explica a confusão de balcão: o tempo recolhido como MEI não conta para aposentadoria por tempo de contribuição. Quem quer levar esses meses para aquele cálculo precisa recolher mais 15% do salário mínimo por mês, na Guia da Previdência Social de código 1910, mês a mês, com acréscimo legal quando paga fora do prazo.

O contador que vende o pacote da complementação costuma esquecer de perguntar a idade do cliente e quantos meses ele já tem no extrato. Para quem chega perto dos 60 com histórico curto, pagar 15% a mais em cada mês é gasto sem retorno no benefício que ele vai pedir de fato.

Vamos ver o que a alíquota de 5% já compra sem nenhuma guia extra, depois como contar a carência e a idade no Meu INSS antes de mexer no bolso, e por último o falso aviso de contribuição atrasada que chega por mensagem cobrando regularização imediata.

Continue lendo ↓

I  O que muda no seu CNPJ

I, Os 5% do DAS compram o pedido por idade inteiro

A contribuição previdenciária do MEI nasce do artigo 21 da Lei 8.212 de 1991, com a redação que a Lei Complementar 128 de 2008 deu ao regime: o microempreendedor individual recolhe 5% do salário mínimo por mês e fica filiado ao Regime Geral de Previdência Social como contribuinte individual de alíquota reduzida.

Recolher significa estar segurado. O mês em que o DAS foi pago entra no seu Cadastro Nacional de Informações Sociais, o CNIS, que é o banco de dados onde o INSS registra vínculos e contribuições de cada CPF. O mês em que o DAS não foi pago não entra, e aí some da contagem de carência.

Carência, no vocabulário previdenciário, quer dizer o número mínimo de contribuições mensais exigidas antes de o benefício poder ser pedido. Para a aposentadoria por idade do trabalhador urbano, a carência são 180 contribuições, o equivalente a 15 anos de guias pagas, não necessariamente seguidas.

O que o MEI leva com os 5%, sem pagar mais nada:

Aposentadoria por idade: 65 anos para o homem, 62 para a mulher, com as 180 contribuições cumpridas. O valor do benefício sai no piso de um salário mínimo, qualquer que tenha sido o faturamento da empresa.
Auxílio por incapacidade temporária e aposentadoria por incapacidade permanente: exigem 12 contribuições de carência, dispensadas em acidente e em algumas doenças listadas em portaria do Ministério da Previdência.
Salário-maternidade: exige 10 contribuições de carência para a contribuinte individual, e vale também para adoção.
Pensão por óbito e auxílio-reclusão: protegem o cônjuge, o companheiro e os filhos menores, sem carência no primeiro caso.

O benefício do MEI sai sempre no piso de um salário mínimo, porque a base de cálculo da alíquota de 5% é o próprio salário mínimo. Faturar R$ 8 mil por mês no CNPJ não aumenta em um real a aposentadoria que a guia de 5% compra.

Quem quer aposentadoria acima do piso precisa de outra estratégia, que passa por recolher como contribuinte individual sobre um salário de contribuição maior, fora do regime do MEI, ou por somar vínculos de carteira assinada anteriores. A complementação de 15% não aumenta valor nenhum: ela só transporta o tempo para outro tipo de cálculo.

O caminho por tempo de contribuição, aquele que a Emenda Constitucional 103 de 2019 encerrou para quem entrou no sistema depois dela, sobrevive apenas nas regras de transição para quem já contribuía antes de 13 de novembro de 2019. Só nesse grupo a Guia da Previdência Social de código 1910 faz sentido econômico, e mesmo assim depois de uma conta.


II  Agenda do CNPJ

II, Conte as 180 contribuições antes de mexer no bolso

Entre no Meu INSS pelo aplicativo ou pelo site, abra o extrato de contribuição do CNIS e peça também a simulação de aposentadoria. São dois documentos gratuitos, emitidos na hora com o mesmo login gov.br que você já usa. Quem decide sobre a guia de 15% sem ler os dois está chutando com dinheiro do caixa.

Passo 1, confira se todo DAS pago aparece no extrato. O pagamento leva alguns dias para bater no CNIS, e guia paga em código errado ou em CNPJ baixado costuma ficar de fora. Mês pago que não apareceu se resolve com o comprovante em mãos, pelo canal de atendimento do INSS, antes de virar problema no dia do pedido.

Passo 2, some as contribuições e compare com 180. A simulação do Meu INSS já faz a soma e mostra quanto falta para cada regra. Anote o número que falta e multiplique por um mês de DAS: esse produto, e não o discurso de quem vende plano previdenciário, é o custo real da sua aposentadoria por idade.

Passo 3, confira a sua idade contra a exigência do seu sexo. Homem pede aos 65, mulher pede aos 62. Quem completa a idade antes de fechar a carência continua recolhendo o DAS normalmente até chegar às 180 contribuições, e pede o benefício no mês seguinte ao fechamento da conta.

Passo 4, decida sobre a complementação com a calculadora aberta. A guia de 15% só interessa a quem contribuía antes de 13 de novembro de 2019, quer alcançar uma regra de transição e tem tempo de vida contributiva suficiente para chegar lá. Fora desse desenho, a guia vira despesa mensal que não muda o benefício recebido.

Três prazos governam a agenda previdenciária de quem tem CNPJ de MEI:

Vencimento do DAS: dia 20 de cada mês, referente ao mês anterior, com prorrogação para o dia útil seguinte quando cair em sábado, domingo ou feriado.
Complementação pela Guia da Previdência Social código 1910: recolhida até o dia 15 do mês seguinte ao da competência, mês a mês, com acréscimo legal depois disso.
Declaração anual, a DASN-SIMEI: até 31 de maio, com a receita bruta do ano anterior. Ela não gera contribuição previdenciária, mas empresa com declaração em aberto acumula multa e complica a vida de quem vai pedir benefício.

DAS atrasado não apaga o mês do seu histórico: ele fica em aberto e volta para a contagem assim que você paga, com juros pela taxa Selic acumulada e multa. Quem passou dois anos sem recolher e pretende pedir aposentadoria por idade faz a conta de quanto custa quitar o período e compara com o tempo que falta para fechar 180 contribuições por outro caminho.

Guarde numa pasta só o extrato do CNIS atualizado, a simulação de aposentadoria impressa, os comprovantes de DAS dos últimos cinco anos e, se você recolheu como empregado antes, a cópia da carteira de trabalho. É essa pasta que sustenta o pedido quando o sistema não reconhece um período antigo.


Quem banca a edição de hoje

You're Invited: Investing Moves to Boost After-Tax Returns

You've worked hard to fund your portfolio — your investment strategy should work just as hard to maximize your after-tax returns.

On September 17, join Range's CFPs and CPAs live for the practical moves that put more of your returns back in your pocket.

What we'll cover:

  • Investment moves to maximize your after-tax returns

  • How tax-loss harvesting can lower the taxes you owe

  • When direct indexing works (and when it doesn't)

  • How to build a diversified portfolio that reduces tax drag.

Range is all-in-one AI wealth management — tax, investments, retirement, and estate in one place. Bring your questions for the live Q&A. Free to attend, and seats are limited.

This webinar is for informational purposes only and does not constitute investment advice or a recommendation to buy, hold, or sell any security. Forward-looking statements involve risks and uncertainties. Past performance is not indicative of future results. Range defines "high earners" as households with income over $300k.

Patrocinadores mantêm a edição gratuita


III  É golpe?

III, O falso aviso de contribuição atrasada que chega por mensagem

A mensagem: chega um SMS ou WhatsApp em nome do INSS ou da Receita Federal dizendo que a sua contribuição previdenciária está irregular, que o seu tempo de aposentadoria será cancelado e que a regularização precisa acontecer em 48 horas. O link abre uma página parecida com a do gov.br, pede CPF e senha e termina num Pix de complementação para chave de pessoa física.

A checagem: cobrança previdenciária de MEI sai em DAS gerado no portal do Simples Nacional, com código de barras e recolhimento bancário, nunca em Pix para pessoa física. A complementação legítima sai em Guia da Previdência Social emitida pelo sistema oficial, com código 1910 e o seu número de identificação do trabalhador. O INSS não cancela tempo de contribuição por mensagem de celular.

Na nossa opinião: é golpe quando o prazo é de horas, quando a página pede a senha do gov.br fora do domínio oficial e quando o recebedor do Pix é pessoa física. Prazo curto serve para impedir a conferência, e a conferência derruba a história inteira em dois minutos.

O prejuízo de entregar a senha do gov.br vai muito além do valor do Pix. Com a conta na mão, o golpista pede empréstimo consignado em nome de quem recebe benefício, troca a conta bancária de recebimento, consulta a Carteira de Trabalho digital e tenta saque do fundo de garantia. A conta única abre dezenas de serviços públicos ao mesmo tempo.

A segunda variação usa o falso especialista em previdência. Alguém liga oferecendo o serviço de transformar o seu tempo de MEI em aposentadoria por tempo de contribuição, cobra honorário adiantado e promete benefício acima do piso. Tempo de MEI recolhido a 5% não vira aposentadoria por tempo de contribuição sem a complementação paga por você mesmo, e benefício de quem recolhe sobre o salário mínimo sai no piso.

Se você já clicou e digitou a senha, troque a senha do gov.br pelo aplicativo oficial, encerre as sessões ativas, suba a conta para o nível mais alto que conseguir e confira no Meu INSS e no aplicativo do fundo de garantia se houve pedido em seu nome. Se pagou o Pix, acione o banco no próprio dia para tentar o mecanismo especial de devolução e registre boletim de ocorrência com o comprovante e a conversa inteira.

Guarde a ordem da decisão: primeiro conte as contribuições no CNIS, depois confira a idade, e só então pergunte se a guia de 15% resolve alguma coisa para você. Quem inverte a ordem paga a guia e descobre depois que ela não muda o benefício que ele vai receber.

O DAS de setembro vence em 20 de outubro de 2026, e essa guia paga é a contribuição que entra na sua contagem de carência. O extrato do CNIS leva algumas semanas para registrar o pagamento: emita o extrato no Meu INSS hoje para fotografar a contagem atual e reconfira o mesmo extrato no primeiro dia útil de novembro, para conferir se setembro entrou.

"Quantas contribuições faltam para as suas 180, exatamente?"


Ebook + app · 8 dias

Capa do ebook
+
O app no celular
1
2
3
4
5
6
7
8

o plano de 8 dias, dentro do app

Em 8 dias, 1 linha por dia. O ebook ensina, o app cobra.

📖O ebook ensina: O custo real por mês e as 7 obrigações do MEI que contrata, cada uma com data e canal oficial.
📱O app treina: 1 linha por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Segundo a edição, qual é o percentual que o MEI precisa recolher a mais, na Guia da Previdência Social código 1910, para levar o tempo de contribuição do MEI para o cálculo da aposentadoria por tempo de contribuição?

A5%
B11%
C15%
D20%

Veja o ranking de quem mais acerta 

 
Sua avaliação

Como foi a edição de hoje?

🏪🏪🏪🏪🏪  ótima 🏪🏪🏪🏪  boa 🏪🏪🏪  ok 🏪🏪  ruim 🏪  péssima
 
Recomendação de Newsletter
Grana do Dia

Grana do Dia

O dinheiro que já é seu e está parado em algum lugar, com o valor em reais, o passo no canal oficial e a data em que cai. No seu email todo dia às 06:06.

Quero receber 

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 16/09, 15h30

A Complemento de 15% no INSS
B Relatório Mensal de Receitas
C Débito automático do DAS
D Certidão Negativa de Débitos


Sem multa, sem susto.

Seu CNPJ em Dia

SEU CNPJ EM DIA

Seu CNPJ em dia, todo dia

💬 WhatsApp·📣 Anuncie·✍️ Newsletter